チェック事項
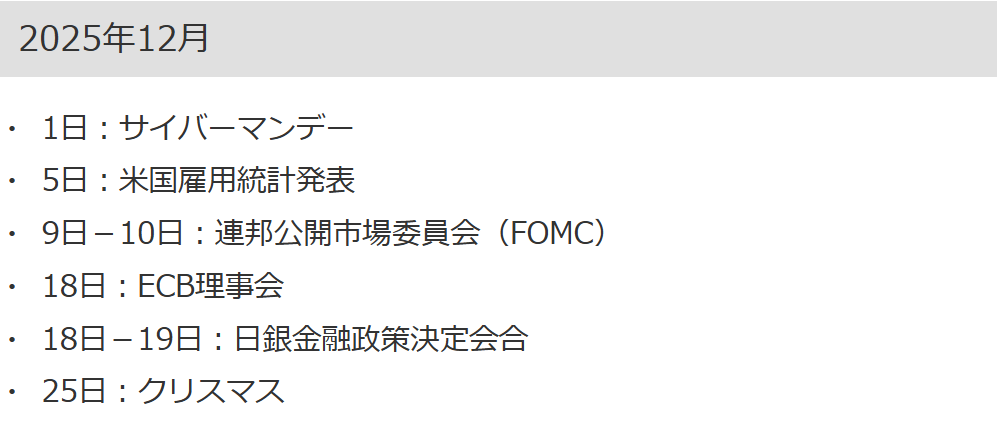
- 12月9日・10日 FOMC→0.25p引き下げ、目標レンジ3.5-3.75%
- 12月18日・19日 日銀政策会合→
- 新発10年物国債の利回りが一時、1.935%に上昇18年ぶりの高水準
- 10月21日 高市政権が21.3兆円規模の総合経済対策を決定
- 都内の単身マンションの家賃価格が最高値
- 12月18日 スマホソフトウェア競争促進法
- 12月8日 青森県で震度6強の地震
FOMCは金利誘導目標レンジを0.25ポイント引き下げて、3.5-3.75%とすることを決定。これで3会合連続の利下げになるが、市場は織り込み済みでそこまで大きな動きはなかった。
中国は消費できない余剰生産でバブル崩壊が警戒されているが、直近では鉄鉱石需要が増えているよくわからない状況。あと生成AI関連を中心に海外マネーが中国市場に流れているのもよくわからない。
GDPが実質ベースでは6四半期ぶりにマイナス。
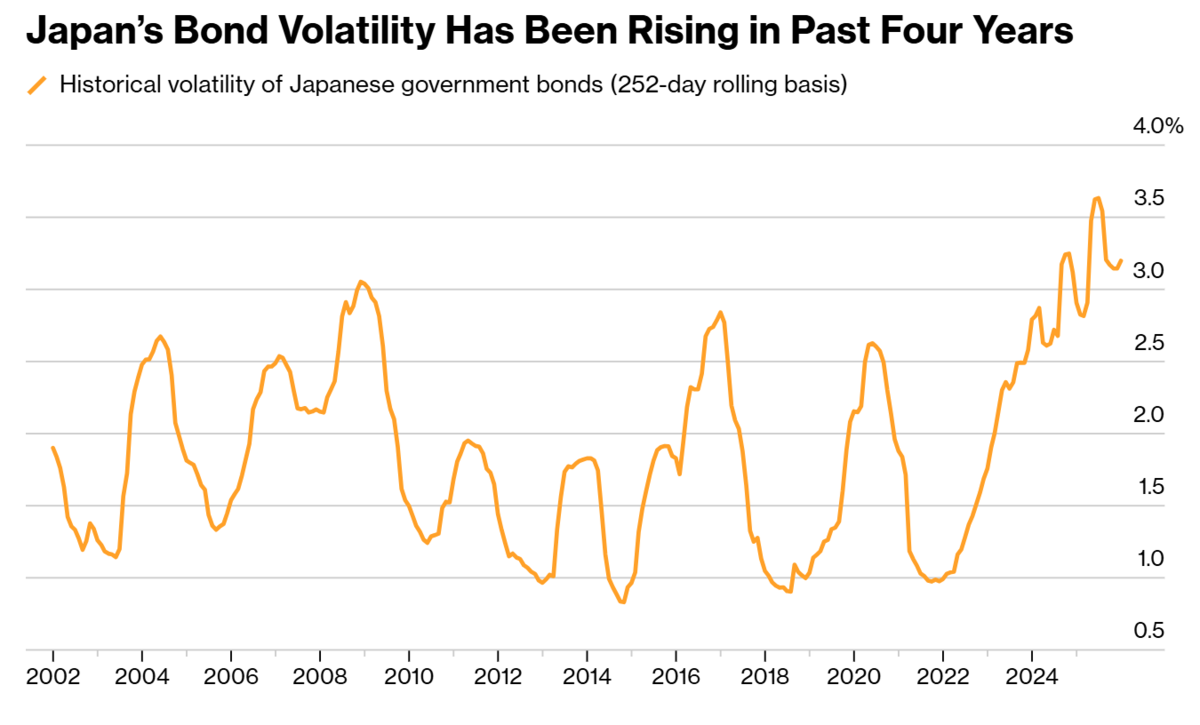
日本国債市場は利回りが高値推移しているが、海外投資家の投機筋の参入が増加傾向。ブルームバーグの試算によるとボラティリティーは2021年の水準から3倍超に跳ね上がっている。
この状況で日銀の利上げ発表があれば一層ボラティリティが高まるかも知れない。
DRAMがパニックと言われるレベルで高騰している。AI関連の長期取引に起因する狼狽買いで、2027年まで高騰が続く見通し。2028年までという主張もあり。
キーワード
大型変圧器の不足、中国の「内巻」、エアコン2027年問題、FOMO、帰属家賃、人手不足インフレ、自動車版サブプライム、ブルーカラービリオネア、ゴーストデータセンター、フィジカルAI、DRAMパニック
2025年度のトレード方針
- キャッシュ比率を資産の1割~4割の間でコントロール
- ピラミッティングで疑似トレンドフォロー
- TOPIXと全世界株式(オルカン)をベンチマーク
- 大型株と小型株の比率が偏りすぎな無いようにする
- 金利政策変更からの実経済への影響のタイムラグを想定
- 決算資料熟読ノルマ 5社/週
- 成長枠NISAは成長株に
- その選択に主体性を乗せることができているか?
2025年銘柄選別基準
- ROEの継続上昇
- 直近売上の10倍以上の潜在市場
- 中期経営計画と達成可能性
- 従業員数と1人あたりの売上
- グリッチとカタリスト
- 無形資産の価値向上を評価
- 経営者のバランス感覚
- PF全体で配当利回り3%を目安にする
- 配当利回りの継続上昇(非シクリカル、連続増配、DOE)
中国は事実上の鎖国へ パスポートの強制回収が相次ぐ – 看中国 / VisionTimesJP
中国当局が出国を厳格に管理する背景には、複数の要因が複雑に絡み合っています。まず、政治的安定を最優先する現体制にとって、国民が自由に海外へ行き、外部の情報や価値観に触れることは、予測できないリスクを生みやすいと考えられています。加えて、景気減速や外貨不足が深刻化する中、資産や人材の海外流出を防ぐことも急務となっています。最近では、公務員や国有企業の職員など内部情報を持つ層が海外に逃れる可能性が懸念され、彼らへの出国規制が特に強まっています。中国旅行ガイド
また、社会不安が高まるにつれ、国内で発生した問題が海外メディアに直接伝わることを当局は嫌い、個人の渡航を抑えることで情報の外部流出を防ごうとする動きも見られます。さらには、人口減少や若者の移民志向を背景に、「人」そのものを国家資源として国内に留めておきたいという思惑も働いています。こうした要因が重なり、現在の中国では国境管理の強化が一つの“統治モデル”として定着しつつあります。
中国問題研究者の王赫氏は、パスポート管理の強化について「中共が危機感を覚えるほど統制を強めるが、それがかえって状況悪化を招く」と指摘しています。いまや一般市民だけでなく中共内部の官僚の間にも深刻な停滞感が広がり、政権がいつ崩壊してもおかしくないとの認識が共有されつつあるため、「共産党と運命をともにしたくない」という気持ちが強まっているということです。
MSCI中国指数は年初来30%高-AI技術力や米中対立下での底堅さが背景
次の上昇局面は世界のファンドが主導へ-BofAのウー氏中国株が2025年に大幅な上昇を遂げ、世界の投資家の関心を取り戻している。人工知能(AI)分野での技術力や米中対立の中での底堅さを背景に、2026年も上昇が続くとの見方が広がる。
仏アムンディやBNPパリバ・アセット・マネジメント、フィデリティ・インターナショナル、マン・グループなど世界の大手運用会社はいずれも、中国株が来年も上昇を続けると予想している。JPモルガン・チェースは最近、中国株式市場の投資判断を「オーバーウエート」に引き上げた。オールスプリング・グローバル・インベストメンツのゲーリー・タン氏も、中国株は外国人投資家にとって「不可欠な」資産クラスになりつつあると指摘する。
投資家の中国に対する見方は、かつての懐疑的なものから、技術革新を通じて独自の価値を生み出す市場として評価する方向へと変化している。MSCI中国指数は年初来で約30%上昇し、S&P500種株価指数を17年以来で最大の差で上回っており、時価総額は2兆4000億ドル(約373兆円)増加した。これまでの資金流入は主にパッシブ運用ファンドによるものだが、今後はアクティブ運用資金の回帰が相場の次の段階をけん引するとの期待がある。
フィデリティ・インターナショナルでポートフォリオマネジャーを務めるジョージ・エフスタソプロス氏(シンガポール在勤)は「中国は転機を迎え、底堅さを証明した。いま投資家は多様化と革新をもたらす『投資可能な中国』を受け入れ始めている」と述べ、「足元では中国株の下落局面で買いを入れる傾向が強まっている」と語った。
AI相場、見えた影の部分 「人から置き換え」懸念が招くSHIFT株安 - 日本経済新聞
2022年11月の「チャットGPT」一般公開を起点とした人工知能(AI)相場が4年目を迎えた。8日の東京株式市場ではロボットを自律制御する「フィジカルAI」関連の一角がストップ高水準(制限値幅の上限)をつけるなど熱気は続く。もっともAI普及は全ての日本株に恩恵をもたらすわけではない。「人の仕事を奪う」という影の部分も織り込みが始まっている。
「経営の質は高いのに、なぜここまで売られるのか分からない」。ある大手証券のベテラン日本株営業担当者が首をかしげる銘柄がある。ソフトウエアのテストなどを軸にITコンサルティングサービスを展開するSHIFTだ。年初来高値からの下げは5割近くに達する。日経平均株価の構成銘柄でみると高値からの下落率が最も大きい。
業績は好調だ。2025年8月期の連結純利益は74%増となり、過去5年で最高となった。QUICK・ファクトセットがまとめたアナリスト予想平均によると28年8月期まで成長が続く。利益予想だけを見れば売られる理由は見当たらない。ITコンサル業界ではベイカレントの下げも目立つ。26年2月期は2割増益見通しだが、株価は年初来高値から2割安の水準にある。
ITコンサル・サービス業界の高成長株を巡り、株式市場ではどんな思惑が広がり始めているのか。日本株ファンドを運営するインベストメントLab代表の宇根尚秀氏は「AI革命によって生まれる産業と、縮小する産業の選別が始まっている」とみる。
投資家による選別の一端はSHIFTが10月中旬に開いた決算説明会にも表れていた。「ソフトウエアテストのアウトソーシング需要の減少が懸念される」「テスト需要が減っても成長していけるのか」――。質問者からはSHIFTが顧客から受託してきたソフトテスト業務の一部がAIに置き換わり、需要が減少するリスクについて指摘が相次いだ。
SHIFT経営陣はAIの精度は不十分でテスト需要はなくならないと主張する。さらに自社でAIを導入し、テスト工程を効率化できると説明する。岩井コスモ証券のアナリスト、川崎朝映氏はSHIFT経営陣の主張を理解しつつも「AI代替の影響を相殺して高成長を維持できるのか、市場は確信を持てないでいる」と話す。
AI代替による需要縮小の議論は米国を含む海外で先行して始まっている。シティグループ証券のストラテジスト、阪上亮太氏は海外の同僚たちとの定期的なミーティングで「AIによって仕事を奪われる業種や、株価インパクトについて話題になるようになった」と明かす。
需要縮小が警戒されている市場の一つがビジネス・プロセス・アウトソーシング(BPO)と呼ばれるサービスだ。経理や財務、営業支援など業務の一部を外部の専門企業に委託することを指す。ITコンサルに強みを持つ米アクセンチュアやインドのインフォシスなどが有力プレーヤーだ。顧客がAI活用によって外部委託を減らせば市場は縮小する。委託料も下がりかねない。
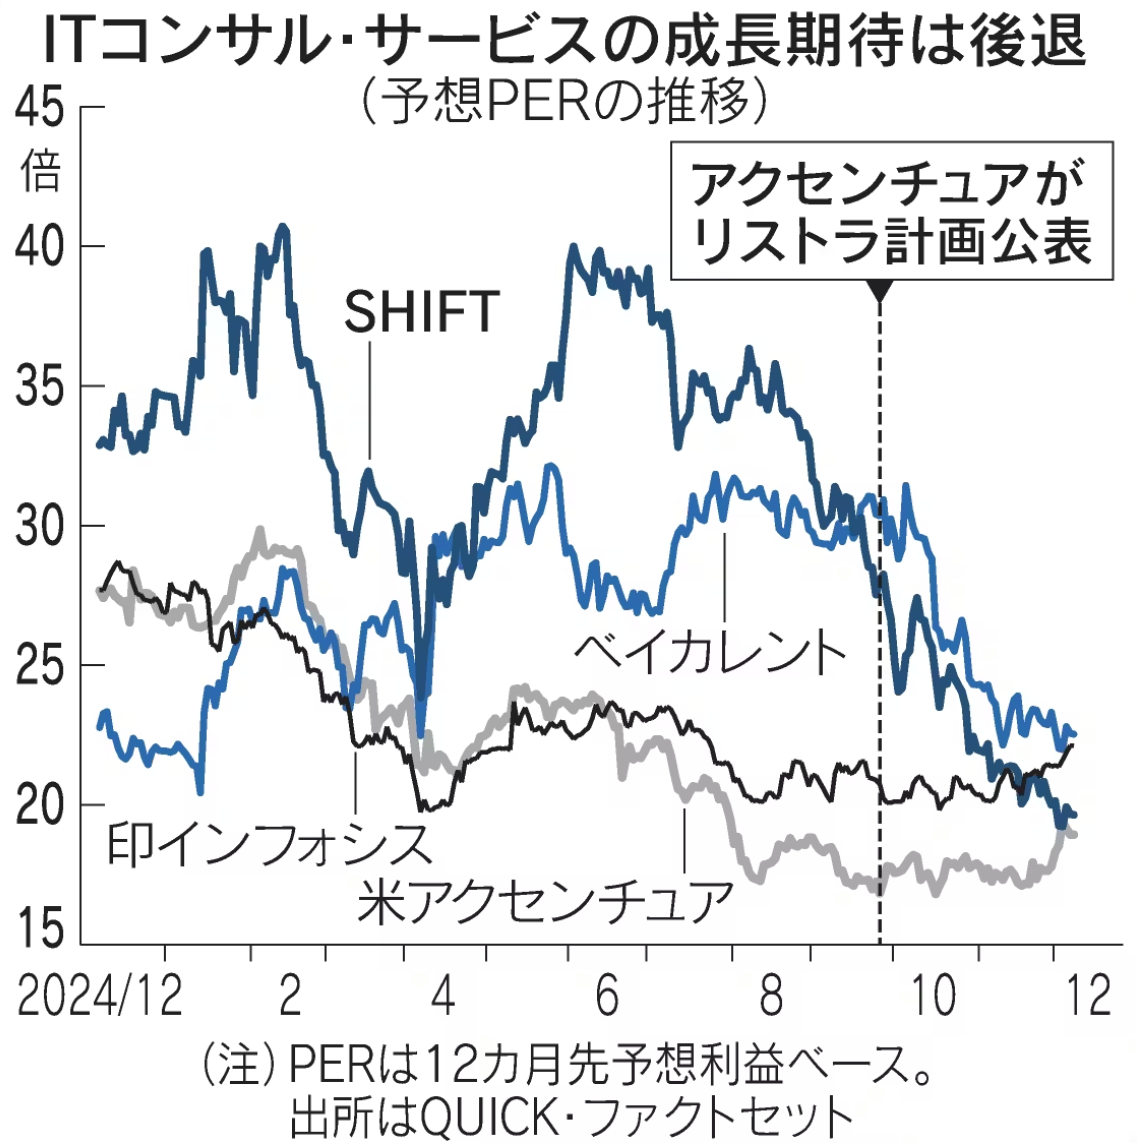
アクセンチュア株とインフォシス株の成長期待を映す予想PER(株価収益率)は20倍前後まで低下していた。アクセンチュアが9月下旬に人員削減計画と事業の見直しを公表すると30〜40倍だったSHIFTやベイカレントのPERも下がり、海外勢と同水準にさや寄せした。日本の株式市場でも少し遅れる形でAIによる需要縮小リスクが反映され始めたようにみえる。
世界的なAI相場は期待と不安、熱狂と懐疑を繰り返しながら広がってきた。ここまでの主役はAI開発のインフラ整備にかかわっている企業だ。最先端半導体チップを手掛けるエヌビディア、データセンターを整備するマイクロソフトはその代表格だ。爆発的な需要は製造装置や電子材料を供給する日本企業にも恩恵をもたらしている。
26年の株式市場ではAIの社会実装を視野に入れた銘柄選別が本格化する可能性が高い。ITコンサル・サービス業界でも「勝ち組」と「負け組」の見極めが進むだろう。25年の「サプライズ」となったSHIFT株安は、今後10年は続く一大投資テーマの始まりに過ぎない。
GDP2.3%減に下方修正 7〜9月改定値、設備投資マイナスに - 日本経済新聞
内閣府が8日発表した7〜9月期の国内総生産(GDP)改定値は、物価変動の影響を除いた実質の季節調整値が前期比0.6%減、年率換算で2.3%減だった。11月発表の速報値(前期比0.4%減、年率1.8%減)から下方修正した。最新の経済指標を反映した結果、設備投資などが下振れした。
1次速報時と同様に、実質ベースでは6四半期ぶりにマイナスに転じた。QUICKが事前にまとめた民間予測の中心値(前期比0.5%減、年率2.0%減)を下回った。民間予測の幅は年率1.6%減〜2.4%減だった。
設備投資が速報値の前期比1.0%増から0.2%減とマイナスに転じた。減少となるのは3四半期ぶり。12月発表の法人企業統計など各種統計を反映した。ソフトウエア投資の伸びは速報時の想定より低くなった。
GDPの過半を占める個人消費は0.2%増と速報値から0.1ポイント伸びが高まった。外食など飲食サービスがプラスに寄与し、小幅ながら3四半期連続でのプラスを維持した。
1次速報と同様に住宅投資と輸出が全体を下押しした。
住宅投資は8.2%減だった。4月から住宅の省エネルギー基準が厳しくなり、3月に生じた駆け込み需要の反動減があった。速報値の9.4%減からは上方修正となった。
輸出は速報値と変わらず1.2%減となった。米国による一連の関税引き上げの影響が自動車産業などに表れ、2四半期ぶりのマイナスとなった。
民間在庫は成長率に対して0.1ポイントのマイナス寄与だった。速報値からは0.1ポイント上向きに修正した。
政府消費は0.5%増から0.2%増に見直した。公共投資は速報値の0.1%増から1.1%減とマイナスに転じた。
国内の総合的な物価動向を示すGDPデフレーターは前年同期比3.4%上昇した。1次速報時の2.8%上昇から上振れした。
5年に1度実施する基準改定の影響でGDPの実額は上方修正となった。7〜9月期は年換算で名目値が665兆97億円となった。1次速報の635兆8225億円から上振れした。ソフトウエア開発などについて調査対象となる会社が広がったことなどが影響した。
実質は年換算で590兆1411億円だった。1次速報では561兆7653億円だった。
【青森】八戸 “道路は水が噴き出し ガラス破片が散乱” | NHKニュース | 地震、青森県
8日午後11時15分ごろ、青森県で震度6強の揺れを観測する地震がありました。各地の震度は震度6強が青森県八戸市です。また、震度6弱の揺れを青森県おいらせ町と階上町で観測しました。
海外投資家が日本国債に殺到、高ボラティリティー時代の幕開けに
シドニー拠点の運用会社GSFMでコンサルタントを務めるスティーブン・ミラー氏は、海外トレーダーは日本勢よりも投資先の選択肢が多く、保有債券を容易に売ることができると指摘する。
市場で40年以上の経験を持つミラー氏は「海外投資家の信認を維持するために、高市首相が取り得るあらゆる手立てを講じることが極めて重要だ」と語る。高市氏は「海外投資家をおじけづかせるのに、トラス氏が犯したほどのひどい失策を必ずしもする必要はない」とも述べた。
日本国債はすでに、今年世界で最もパフォーマンスが悪い。30年債利回りは今月、過去最高を更新したほか、20年債と40年債の利回りも今年それぞれ約1%ポイント上昇している。ゴールドマン・サックスは現在の日本を「弱気ショックの純輸出国」と形容しており、この表現は足元の市場心理をよく言い表していると多くのトレーダーが受け止めている。
こうしたボラティリティーを積極的に利用しているオフショア投資家の1人が、シュローダーでポートフォリオマネジャーを務めるケリー・ウッド氏だ。5年前、シドニー在勤の同氏は日本国債にほとんど目を向けていなかったが、いまでは積極的に売買している。
同氏は日本国債に弱気のポジションを構築しているとした上で、「市場は日銀の政策パスを十分に織り込んでいないとみている」と語った。
もっともオフショアファンドが決定的な影響力を持っているとの見方に、必ずしも全員が同意しているわけではない。三井住友銀行の鈴木浩史チーフ・為替ストラテジストは、グローバルな資金が市場を動かせる範囲には限界があるとみる。
日本勢は、俊敏に動くヘッジファンドには真似できない安定的な資金の供給源として依然として機能している。日本銀行は発行済み国債の50%以上を保有し、国内生保は12.8%、銀行は11%、年金基金は9.1%を持つ。いずれも日本銀行のデータをブルームバーグが集計した数字だ。一方で、海外投資家の保有比率はわずか6.5%にとどまっている。
一方、高市首相は市場を安心させる姿勢を示している。今年度補正後の国債発行額は、昨年度の42.1兆円を下回るとの見通しを最近示した。
運用資産6000億ドル超を抱えるプリンシパル・アセット・マネジメントでアジア債券運用部門トップを務めるハウ・チョン・ワン氏は、「政策当局は日本国債のパフォーマンスの悪さを認識している」と述べている。
それでも、市場に生じ始めたひび割れを無視するのは難しい。ブルームバーグの試算によると、日本国債のボラティリティーは2021年の水準から3倍超に跳ね上がっている。日銀が巨額の国債保有から徐々に退きつつあるなか、その空白を埋める形で海外ファンドが入り込んでいるうえ、インフレ率が日銀の2%目標を大きく上回る状態が続き、追加利上げ観測がくすぶる中で、海外トレーダーは日本国債を機動的に売り浴びせる新たな材料を狙っている。
FOMCが0.25ポイント利下げ、3人が反対票-26年は利下げ1回を予想
米連邦公開市場委員会(FOMC)は9、10両日に開いた定例会合で、主要政策金利を0.25ポイント引き下げることを決定した。利下げは3会合連続。また2026年については、利下げ1回との見通しを維持した。
FOMCは賛成9、反対3で利下げを決定。フェデラルファンド(FF)金利の誘導目標レンジは3.5-3.75%となった。また声明の文言を微調整し、次の利下げ時期に関して不確実性が強まっていることを示唆した。
米連邦準備制度理事会(FRB)のパウエル議長は、会合後の記者会見で、雇用への悪影響を抑えるための措置は十分講じた一方、金利水準は物価圧力を抑制し続けるだけの十分な高さを維持しているとの考えを示唆した。
「こうした政策スタンスの一段の正常化は、関税の影響が一巡した後、労働市場の安定化に寄与するとともに、インフレ率が2%に向けて再び低下基調をたどることを可能にするだろう」とパウエル氏は述べた。
次の政策変更が利下げになるのは既定路線なのかとの質問に対して、パウエル氏は明言を避けつつ、利上げを基本シナリオと見なしている当局者はいないとも述べた。
反対票の存在と金利見通しは、労働市場の弱さと根強いインフレのどちらが、米経済にとってより大きなリスクなのかを巡る、当局者間にある見解の相違を浮き彫りにしている。
10月会合の声明では「追加的調整を検討する」際に考慮する要素を記していたが、今回の声明で「追加的調整の程度とタイミングを検討する」とし、昨年12月の文言に戻した。
FOMCの政策決定を受けてS&P500種株価指数は上昇。パウエル議長の会見中には上げを拡大し、最高値付近で引けた。一方で米国債利回りは低下。ドルも下げ、円は対ドルで一時155円80銭に上昇した。
FOMC会合で3人の反対票が出たのは2019年以来。政策スタンスの両端から異論が出る格好となった。シカゴ連銀のグールズビー総裁とカンザスシティー連銀のシュミッド総裁は、金利据え置きを主張。一方でマイランFRB理事はより大幅な0.5ポイントの利下げを主張した。
FOMCはまた、銀行準備の「十分(ample)」な供給を維持するため、年限が短めの米財務省証券の新規購入を承認した。
ここ数週間は、政策当局者間の見解の相違が表面化していた。10月の前回利下げ後、複数の当局者がインフレの根強さに警戒感を示し、追加利下げに慎重な姿勢を示した。一方、労働市場の軟化に注目し、少なくとも1回の追加利下げが必要だとする当局者もいた。
FOMCでは6月会合を最後に、全会一致で金利政策を決定していないが、相反する経済データを見ればその説明がつく。
失業率は9月に4.4%と、6月の4.1%から上昇。一方、FRBが重視するインフレ指標でみた物価は、9月に前年比2.8%上昇し、FRBの目標である2%をなお大きく上回っている。
また政府機関の閉鎖が重要統計の公表を遅らせ、政策見通しを一段と複雑にしている。
FOMC内の見解の相違や経済の不確実性にもかかわらず、市場は利下げを予想していた。パウエル議長に近いとされるニューヨーク連銀のウィリアムズ総裁が、11月21日の講演で12月利下げへの支持を示唆したためだ。
記者会見でパウエル議長は、関税の影響は来年薄れるとの見通しを示した。
「新たな大規模関税の発表がないと仮定すれば、財のインフレは1-3月(第1四半期)にピークを付けるだろう」とパウエル氏は述べた。
FRBはまた、12月12日から新たに財務省証券を購入することを承認した。翌日物資金調達市場の流動性を支える手段として、ウォール街の多くの金融機関がこの措置を予想していた。
FRBは、12日から月額400億ドル(約6兆2500億円)の財務省短期証券(Tビル)の購入を開始すると発表。FRBのバランスシートの引き締めに伴って減少した準備金残高を再び積み上げる狙いがある。
アップル グーグル対象 スマホ法施行へ アプリストア開放など | NHKニュース | IT・ネット、公正取引委員会、通信
アップルやグーグルといった巨大IT企業にスマートフォンのアプリ市場で自由な競争を促す「スマホ法」が今月18日に全面施行されます。アプリをインストールする「アプリストア」を他社にも開放することなどが柱で、利便性の向上とセキュリティーの保護をどう両立していくかが課題です。
スマホ法=「スマホソフトウェア競争促進法」は、巨大IT企業の寡占状態にあるスマホのアプリ市場で自由な競争を促そうと、去年6月に成立し、今月18日に全面施行されます。
まず規制の対象となるのは一定以上の利用実績があるアップルとグーグルの2社で、スマホのアプリストアや基本ソフト=OSの機能を他社にも開放することなどを求めています。
また、これまではiPhoneであればアップル、Androidであればグーグルのサービスが初期設定になっていたブラウザーや検索アプリについても、スマホを初めて使うときやOSのアップデートの際に、他社のサービスを含めた複数の選択肢から利用者が選べるようにすることを義務づけています。
公正取引委員会はスマホのアプリ市場に他社の参入を促すことで利用者の利便性を高めたいとしていますが、ことし7月に公表されたパブリックコメントでは安全性の低下を懸念する声も多くあり、利便性の向上とセキュリティーの保護をどう両立していくかが課題になります。
エアバス・ボーイング納入遅れ、受注残10年分に膨張 航空遅延リスク - 日本経済新聞
【ヒューストン=大平祐嗣】世界の航空機需給が逼迫している。約9割のシェアを握る二大メーカーのうち米ボーイングは事故の連続で減産し、欧州エアバスにも異常が見つかり計画を引き下げた。世界の航空機の7割を占める主流の単通路型小型機の受注残は1万機と過去最高だ。受注解消に10年かかる事態は航空会社の遅延リスクを招く。
消える建設現場の「足場」 盗難被害4年で2倍、鉄スクラップ高が影響か - 日本経済新聞
マンションの外壁工事などで使う「足場」が脅かされている。足場板の盗難件数は4年で2倍に増えた。高価な貴金属ならいざ知らず、鉄製の板は重くて持ち運びづらく、売り先も限られる。一体なぜ盗まれるのか。
「足場板等の金属製物品を被害品とする盗難防止対策について」。11月、国土交通省が建設関連の業界団体に通達を出した。足場板などの盗難増加を受け、工事現場や資材置き場で防犯を強化するよう求める。警察庁による...
“DRAMパニック”はなぜ起きたか、価格はいつ落ち着くのか? 狂騒の裏で起きていること(1/5 ページ) - ITmedia NEWS
「この状況がなぜ起こったのか」というと、筆者は基本的に、DRAMの長期的な取引形態におけるPanic Buy、つまり“狼狽買い”が原因と考えている。
ではなぜSpot市場が価格高騰しているかといえば、恐らくContract市場に異常が発生しているからだ。具体的に言えば、恐らくメモリメーカーに対してDDR5チップの生産能力を超える量のContractの要求が殺到。当然全部の要求は受け入れられないので、一部契約に関しては納期の遅延が発生する。
するとどうなるかと言えば、もちろん遅延した納期を待ってなんぞいられないので、Spot市場でDDR5チップをあさるしかない。先ほども説明したがSpot市場といっても品質は玉石混交である。ただメモリメーカーが生産調整などの都合で放出する分についていえば、品質はContractのものと変わらないから、代理店やその上流のDRAM商社などから直接そうしたものを(恐らく多少のプレミアを付けて)買いあさらざるを得ない。こうなるとSpot市場でDDR5が更に高騰するのは避けられない。
ではなぜContract市場に異常が起きたのか? あるいは、なぜサーバメーカーその他はContractを通常より増やさざるを得ないのか? という話になるが、筆者は基本的にはPanic Buy、つまり“狼狽買い”と考えている。
コロナの時のマスク不足を思い出していただければ分かりやすい。EE Times/TechFactoryの記事執筆時点では「Panic Buyのきっかけは何か?」は不明だったので、例としてGPUメーカーがちょっとだけ増産を仄めかし、それにサーバメーカーが過剰反応を示したというシナリオを提示した。ただ、原稿執筆後に伝わってきた話では韓国Samsung及び韓国SK Hynixが米OpenAIと結んだ契約がきっかけではないか?というシナリオが現在は有力視されている。
このシナリオは米メディア「Moore's Law Is Dead」による11月24日の記事で語られている。シナリオそのものは当該サイトを見て頂くのが良いのでここでは割愛するが、契約では将来的に両社合わせて月当たり90万枚のDRAMウェハをOpenAIに納入することになるという。これはおおむね「現在の」DRAM生産能力の40%に相当する。これにより、Panic Buyが11月から始まった、というのもちょっと不思議な話ではあるが、あえてこれが正しいとするとこんな具合だ。
今回の契約により、Samsung及びSK Hynixは自社のDRAM製造ラインの中で、HBM向けの割り当てを増やすことを検討せざるをえなくなった。これは当然その他(DDR/GDDR/LPDDR)の割り当てに影響を及ぼすことになる。韓国の韓経ドットコムは11月21日の記事で、SK Hynixが26年にはDRAM生産量を現在の8倍に増やす計画であると報じたが、これが間に合うとしてもしばらくの間はDRAM供給が足りない可能性は否定できない。
結果として、SK Hynix及びSamsung相手のContractは今後は良くて納期遅延、下手をすると契約キャンセルすら視野に入る事を考慮する必要性が出てくる。こうなると代替策はMicronとContractを結ぶしかなく、今度はMicronのContractがオーバーキャパシティーになって、やはり破綻する。
こうなると、大口契約を結んでいる顧客はともかく小口の顧客に対してはどうしてもContractが結べなくなる、もしくは納期が長くなる・納入量が減るといった対応になるのは避けられない。ではそうした小口の顧客はどうするか?というと、Spotマーケットで買いあさるしかない。
(1)→(2)への移行に1カ月ほど掛かった結果が11月に突然発生したメモリ高騰と品不足、という風に考えれば納得できなくもない。ただ、実は若干このシナリオにも違和感はある。
この状況がいつ終わるかというと、筆者の予想は2027年以降である。なぜかというと、恐らくContractの期間が1年程度が多い(もっと長いかもしれない)と考えられるからだ。
1四半期程度だったら、Crucialブランドを一時的に休眠状態にするという選択肢もあった。そうしなかったのは、つまり1四半期では収まらないくらい長期化すると予測したためと思われる。そのためメモリメーカーは、今後1年はContractを優先する形でDRAMを供給するだろう。DDR5については、消費者向けのUnbuffered DIMMではなく、サーバ向けのRegistered ECC DIMMの形での供給がメインとなると想像される。
ところが、実際にはDDR5をそこまで使うほどの実需は存在しない。結果、26年に入ると各メーカーにはRegistered ECC DIMMの在庫が次第に積みあがり始めるだろう。何年か積んでおけばそのうち消費しきるかもしれないが、上場企業ではそうした不良在庫を抱え続けるのは許されにくい。
恐らくは26年の決算くらいのタイミングで、損切りの形でそうした在庫を市場に放出を始めるだろう。ただ厄介なのは、放出されるのはサーバ向けのRegistered ECC DIMMということで、通常のPCでは利用ができない。恐らく現在のContract期間が過ぎたあたりでメモリメーカーの生産量の分配比率が改めて見直され、そこから潤沢にDDR5のSpot市場への供給が始まるだろうが、ただそれが市場に届くのは27年になってからと思われる。
コロナのマスク騒動をもう一度思い出してほしいのだが、結局Panic Buyが収まったのは市場に潤沢にマスクが出回るようになったからだ。あと1年はその状況になりそうにない、というのが現在のDRAMの状況であり、Crucialもこの流れに巻き込まれることになってしまったのは不幸としか言いようがない。27年あたりにまた復活してほしいものだが、果たしてどうだろう?
📒note記事書きました。 @hakureifarm 氏の「S&P500神話の終わる時」という素晴らしい論考に強い共感持つのと同時に私なりの見解も述べたくなったので言葉にしてみました。氏に感謝と敬意を込めて無料noteになっています。何かの参考になれば。
— FabyΔ (@FABYMETAL4) 2025年12月5日
あなたが信じているS&P500は、もう存在しない |…
速報:米国の解雇者数は大不況期を上回り、大恐慌以来最悪となる見通し https://t.co/QX1hmSErTO
— J Sato (@j_sato) 2025年12月8日
新築マンション、24都道府県で年収の10倍超に 「1馬力」では買えずhttps://t.co/06AdjwLuiw pic.twitter.com/C0SaxcR2oA
— 日本経済新聞 電子版(日経電子版) (@nikkei) 2025年12月8日
🇯🇵長期金利の利回り pic.twitter.com/JusEjCCxTI
— にこそく (@nicosokufx) 2025年12月8日
2025年ヒット商品番付、横綱は「大阪・関西万博」「国宝」https://t.co/LFbYHBD5eW
— 日経関西 (@nikkeikansai) 2025年12月9日
日本経済新聞社がまとめた2025年の日経MJヒット商品番付で、横綱に「大阪・関西万博」。大関に「Nintendo Switch 2」、前頭にミスタードーナツの「もっちゅりん」が入りました。 pic.twitter.com/oZHdDOCN6N
日本国債CDS、保証料率の上昇加速https://t.co/nAdtOboDh5
— 日本経済新聞 電子版(日経電子版) (@nikkei) 2025年12月10日
国債のデフォルトリスクはCDS(クレジット・デフォルト・スワップ)でみることができます。債務不履行になるリスクをやりとりする金融派生商品です。9日時点では2023年11月下旬以来、約2年ぶりの高さをつけました。 pic.twitter.com/1TVJpjUXdK
こりゃBYDの財務悪化は避けられないな(´・ω・`)
— ロイエンタール新領土総督 (@6QhdTQGwiXXAlxb) 2025年12月11日
中国当局の規制強化により、中国の新エネルギー自動車メーカーのBYDは、サプライヤーへの債務の決済に使用していた大規模なデジタル決済システム「Dチェーン(迪鏈)」を解体しつつあり… pic.twitter.com/lPCQIWw7jG
今回の名駅再開発白紙化のヤバさは以下3点。
— サライ(日本創生TV) (@nipponsousei_tv) 2025年12月13日
1つめは 「人手不足でゼネコンが逃げた」こと。
お金の問題だけなら予算を増やせば解決するが、人がいないは解決策が見えない。
2つめは「工事費が倍になった」こと。
採算が取れなくなった可能性が高く、計画そのものの縮小見直しが避けられない。… https://t.co/ZxuGS72Wy7
SK Hynixの内部文書リークのまとめですね
— パウロ (@paurooteri) 2025年12月14日
2028年まで供給は改善しない
私の予想よりは少し長いですが、ほぼ同意です。
AIサーバーの数とHBM, LPDDR5X, GDDR7をVera Rubin NVL144 CPXが奪っていくんですよね。さらにTPU v7サーバー。この2種の消費量が尋常ではない。… https://t.co/gz3P2RGBXT
おはようございます🌻今日は、ヘムが「今後数年間が“最後で最大の狩り場”なのかもしれない」と考える理由を、小型バリュー投資家の視点から説明しますね。
— ヘム / 「小型割安株」&「増配」&「暴落時買い向かい」投資 (@pygmy_hem) 2025年12月7日
最近モーサテで紹介されていた図が、「日本株の今とこれから」をとても端的に表していたので、ヘムなりに考察してみました。… pic.twitter.com/f7vBmSowY6
ヘムが株式投資の“ど真ん中”として大切にしている考え方は、企業の本質的価値=「資産価値+事業価値」× その価値が株主に帰属する信頼性
というものです。今の日本市場では、
・事業価値の源泉であるEPSが伸び、
・資産価値の指標であるBPSも増え、
・ガバナンス改革で「株主への帰属度」まで高まる、
という 三位一体の改善が同時に進んでいます。この構成要素すべてが上昇方向でそろっている以上、
中長期で日本株が上がらない理由は見当たらないと思っている訳です。--------------------
日本企業全体で見ると、利益約60兆円のうち
🌟3分の1(約20兆円)が配当金
(実際の日本企業全体の配当性向は約38%)
🌟3分の1(約20兆円)が自己株買い
(総還元性向は約65%)
🌟残りの3分の1が利益剰余金
という構図になっています。この数値をもとに、日本市場全体に投資した場合の
理論的なリターンを簡単にシミュレーションできます。
🍀配当利回り:約1.8%
🍀自己株買いによるEPS押し上げ:約1.8%
🍀企業の利益成長率:6〜7%これらを合計すると、
日本株市場全体の“期待リターン”は年率10%前後
というイメージになります。(※東証の時価総額:約1,100兆円
20兆円 ÷ 1,100兆円 ≒ 1.8%)非常にイメージしやすい、実務的なリターンシミュレーションですね。
